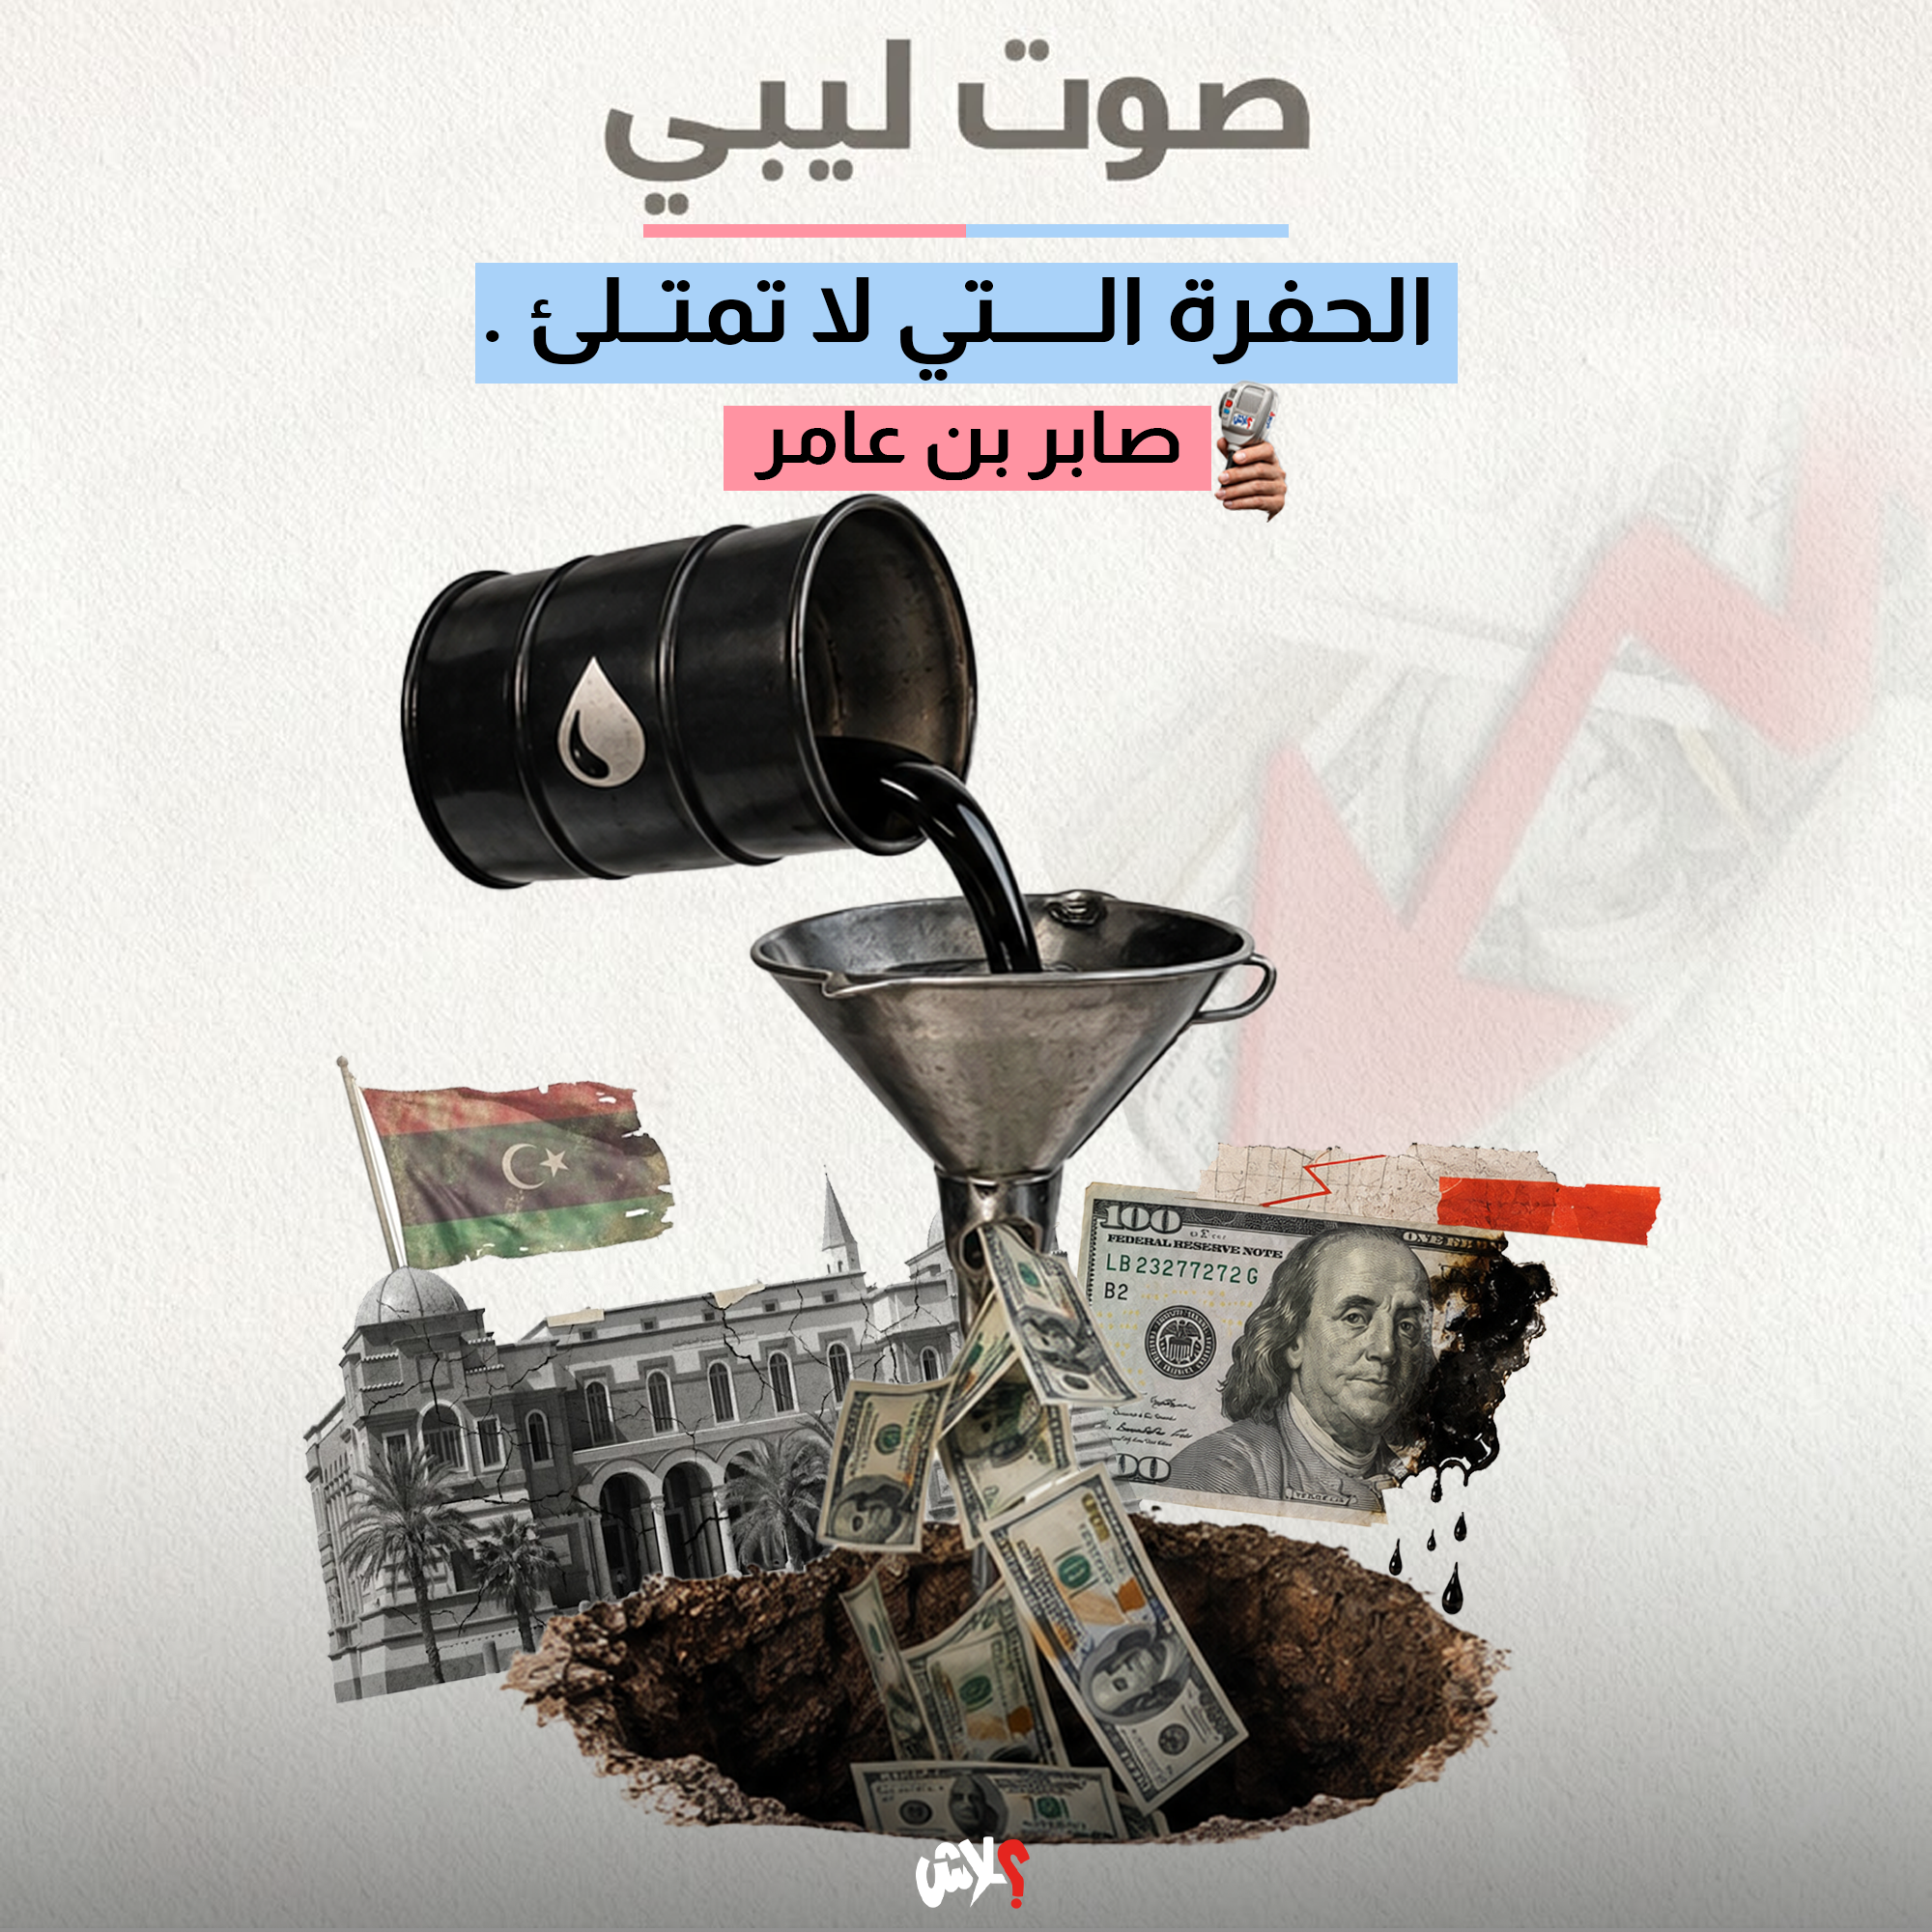
الحفرة التي لا تمتلئ .
المشكلة في ليبيا ليست أن الدولار قليل، بل أن هناك اقتصادًا كاملًا تعلّم كيف يبتلعه.
تدخل مليارات الدولارات من عائدات النفط، وتُفتح الاعتمادات، وتُخصص الأموال للأغراض الشخصية، ويُعدل سعر الصرف، ثم يعود السوق مطالبًا بالمزيد. كأن الدولار يدخل من باب واحد هو النفط، ثم تتوزع عليه عشرات الأبواب قبل أن يصل إلى الاقتصاد الحقيقي. لذلك فالسؤال ليس لماذا ارتفع الدولار، بل من يصنع كل هذا الطلب عليه أصلًا؟
فالاقتصاد الطبيعي يحتاج إلى العملة الأجنبية للاستيراد والسفر والعلاج والخدمات الخارجية، أما الاقتصاد المختل فيحتاج إليها أيضًا للادخار والمضاربة والتحوط والاستفادة من فرق السعر. وكل دينار تضخه الدولة لا يبقى داخل السوق المحلية، لأن جزءًا منه يتحول إلى طلب على سلعة مستوردة أو خدمة خارجية. الموظف يتقاضى راتبه بالدينار، لكنه يشتري سيارة ودواءً وهاتفًا وغذاءً مستوردًا، والتاجر يبيع بالدينار لكنه يحتاج إلى الدولار ليعيد ملء مخازنه، وحتى كثير من الأنشطة المحلية تعتمد على معدات ومواد أولية وقطع غيار تأتي من الخارج.
وهكذا تتحول زيادة المرتبات والإنفاق العام، إذا لم يقابلها نمو حقيقي في الإنتاج، إلى زيادة غير مباشرة في الطلب على النقد الأجنبي. الدولة تزيد القدرة الشرائية، لكن الاقتصاد المحلي لا يوفر ما يكفي لامتصاصها، فتذهب نسبة مهمة منها إلى الخارج. نحن لا نخلق فقط دنانير أكثر، بل نخلق معها طوابير أطول أمام الدولار.
ليبيا ليست فقيرة في النقد الأجنبي، لكنها فقيرة في مصادر توليده خارج النفط. فالدولار يدخل من قناة ضيقة، ثم يُستهلك عبر شبكة واسعة من الغذاء والدواء والسيارات والمعدات ومواد البناء والخدمات والعلاج والسفر. وهناك فرق بين اقتصاد يستخدم النفط لبناء قطاعات جديدة قادرة على الإنتاج والتصدير، واقتصاد يستخدمه لتمويل دورة استهلاك متكررة. في الحالة الأولى يصبح الدولار أداة للاستثمار، وفي الثانية وقودًا لدورة لا تنتهي.
وهنا يأتي ما تغير بعد 2011. ليبيا قبل ذلك لم تكن اقتصادًا متنوعًا، وكانت تعتمد أيضًا على النفط والاستيراد والقطاع العام، لكن طريقة إدارة هذا النموذج تغيرت. توسعت الالتزامات العامة، وكبرت فاتورة المرتبات، وتعددت السلطات ومراكز الإنفاق، وضعفت القدرة على فرض سياسة مالية واحدة، بينما ظل المصدر الأساسي للعملة الأجنبية واحدًا تقريبًا. بمعنى أوضح، ازداد عدد الجهات التي تصنع الطلب على الدولار، لكن لم تتعدد مصادر الدولار نفسها. ثم أصبح النفط أكثر عرضة للإغلاق والاضطراب، فاحتفظنا بعيوب النموذج القديم وأضاف الانقسام إليها كلفة جديدة.
لكن الاستيراد ليس كل الحكاية. فعندما يكون هناك سعر رسمي وسعر آخر في السوق الموازية، وتكون الفجوة بينهما واسعة، يتحول الدولار من وسيلة للشراء إلى فرصة للربح. هنا لا يعود السؤال لدى بعض المتعاملين كم أحتاج من الدولار، بل كم أستطيع الحصول عليه. كل دولار يمكن الوصول إليه بسعر أقل من قيمته في السوق يصبح سلعة مربحة بذاته، فينشأ طلب لا تصنعه الحاجة وحدها بل فرق السعر أيضًا.
ثم يأتي طلب أخطر، هو طلب الخوف. عندما يفقد الناس الثقة في استقرار الدينار، يتحول الدولار إلى مخزن للقيمة. المواطن يشتريه ليس لأنه سيسافر غدًا، بل لأنه يخشى أن تصبح مدخراته أقل قيمة بعد شهر، والتاجر يحتفظ به لأنه يتوقع ارتفاع فاتورة الاستيراد المقبلة. عندها تبدأ دائرة خطرة، يرتفع الدولار فيخاف الناس، ويخاف الناس فيشترونه، فيزداد الطلب ويرتفع السعر أكثر.
وهناك جانب أكثر حساسية، وهو أن جزءًا من الدولارات التي تنفقها ليبيا قد لا ينتهي أصلًا عند المستهلك الليبي. فحين توجد سلع مدعومة وفروق في الأسعار مع دول الجوار، يمكن أن تتسرب سلع ومحروقات عبر التهريب أو إعادة البيع. عندها لا تمول ليبيا استهلاكها فقط، بل قد تمول جزءًا من استهلاك خارج حدودها أيضًا.
والأكثر إزعاجًا أن الخلل حين يستمر سنوات لا يبقى مجرد خطأ اقتصادي، بل تنشأ حوله مصالح. فرق السعر يخلق مستفيدين، والدعم المشوه يخلق مستفيدين، وبعض أنماط الاستيراد وتعدد مراكز الإنفاق تخلق مستفيدين أيضًا. وهنا تتحول أزمة الدولار من مشكلة نقدية إلى مشكلة اقتصاد سياسي، لأن الإصلاح لا يمس أرقامًا فقط، بل مصالح تكونت حول استمرار التشوه.
لهذا فإن السوق الموازية ليست أصل الأزمة، بل المكان الذي تظهر فيه. ومصرف ليبيا المركزي يستطيع أن يبيع الدولار ويغير سعره وينظم الوصول إليه، لكنه لا يستطيع وحده خفض فاتورة الاستيراد أو توحيد الإنفاق أو بناء الصناعة والزراعة أو وقف تسرب الدعم أو استعادة الثقة في الدينار.
والحل لا يبدأ بضخ مليار جديد، بل بتقليل الأسباب التي تجعل الجميع يطلبون الدولار في الوقت نفسه. يبدأ بضبط الإنفاق العام وتوحيد مراكز الصرف، وتقليص الفجوة بين السعر الرسمي والموازي تدريجيًا، وإصلاح دعم الوقود بحيث يصل الدعم إلى المواطن بدل أن يتحول إلى فرصة للتهريب، وتوجيه النقد الأجنبي بصورة أكبر إلى القطاعات التي تخفض الاستيراد وتنتج محليًا.
أما استعادة الثقة في الدينار فلن تأتي من البيانات، بل من رؤية دولة تنفق بقدر ما تستطيع تمويله، وسياسة مالية ونقدية تتحركان في اتجاه واحد، وحسابات أكثر شفافية، وسعر صرف أقل عرضة للقفزات المفاجئة.
ليبيا لا تحتاج فقط إلى مزيد من الدولار، بل إلى اقتصاد يحتاج إليه أقل.
وإلا سنواصل فعل الشيء نفسه، نضخ مليارًا وراء مليار، ينخفض السعر قليلًا، ثم نعود إلى النقطة ذاتها.
نملأ الحفرة.
ثم نكتشف أننا لم نردمها.